El modelo Milei en caída libre: la industria y la construcción se desploman 5% y se incrementa el desempleo
13 de septiembre de 2026

Quorum Digital
Los datos oficiales del INDEC terminaron de quebrar el relato del rebote rápido: la producción manufacturera se hundió un 5% mensual y la construcción retrocedió un 4,6%, confirmando el paso del estancamiento a una contracción abierta. Con 15 de los 16 rubros fabriles en rojo, la obra pública paralizada y el consumo interno asfixiado por la licuación de ingresos y las tasas altas, economistas y consultoras advierten sobre un quiebre de ciclo que pone en riesgo más de 100 mil puestos de trabajo en el corazón del tejido productivo y la clase media.
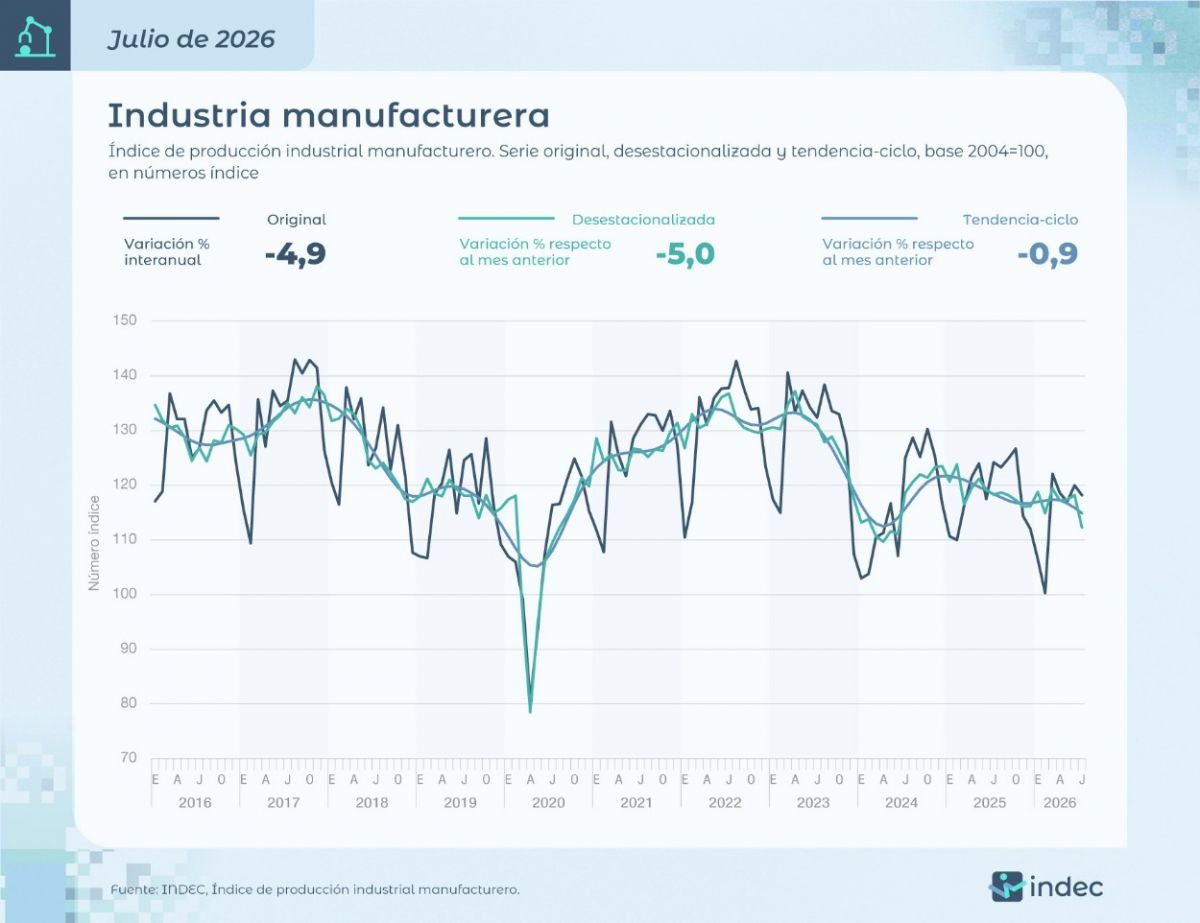
La contracción mensual del 5% no solo quebró la tenue recomposición que habían insinuado mayo y junio, sino que mostró un deterioro prácticamente unánime en el entramado fabril: de las 16 divisiones que releva el INDEC, 15 terminaron en terreno negativo.
El retroceso golpeó con particular dureza a sectores estratégicos vinculados a la producción nacional y al consumo cotidiano:
-
Muebles y colchones: se derrumbó un 13,9%.
-
Maquinaria y equipo: se hundió un 9,2% mensual (y acumula una caída interanual del 26,7%).
-
Productos químicos: retrocedió un 8,3%.
-
Confección, textiles y calzado: pérdidas de dos dígitos que reflejan el congelamiento del mostrador.
La única excepción estadística fue la refinación de petróleo (+1,7%), un rubro de matriz extractiva que evidencia la polarización del modelo: mientras las actividades ligadas a los recursos primarios logran sortear el temporal, la industria de valor agregado —la que sostiene a la masa asalariada— se asfixia.
Tendencia a la baja: el quiebre que anticipa un cuadro recesivo
El análisis técnico que circula entre los despachos fabriles y las consultoras va más allá del número interanual. El indicador clave es la serie tendencia-ciclo del INDEC, que retrocedió un 0,9% tras haber caído 0,7% el mes anterior y 0,4% el previo. La desaceleración se convirtió en declive continuo: van tres caídas consecutivas que confirman que el piso no era tal, sino el inicio de una pendiente más pronunciada.
Para los economistas, el fenómeno responde a una pinza que el programa oficial no logra aflojar:
-
El colapso del poder adquisitivo: Con salarios reales y jubilaciones retrasados frente a los aumentos de tarifas y servicios esenciales, las familias de clase media recortaron consumos durables. Línea blanca (heladeras, lavarropas), telefonía y bienes de uso diario registraron caídas drásticas de demanda interna.
-
Apertura y costos en dólares: Las pymes locales enfrentan un encarecimiento de su estructura de costos combinada con una mayor presión de productos importados.
-
El "torniquete financiero": Para sostener la calma cambiaria, la política monetaria endureció las tasas de interés. Esto impactó de inmediato en el costo de los adelantos en cuenta corriente y el descuento de cheques, encareciendo el capital de trabajo de más de 4.000 industrias que ya presentan atrasos en su cadena de pagos.
#DatoINDEC
— INDEC Argentina (@INDECArgentina) September 8, 2026
La industria cayó 4,9% interanual en julio de 2026https://t.co/R2uqa0BZUx pic.twitter.com/x5pUIGBiYG
El costo social: 100 mil empleos en riesgo
A la debacle manufacturera se sumó el derrumbe en otro de los pilares históricos de la actividad y la mano de obra intensiva. El Indicador Sintético de la Actividad de la Construcción (ISAC) publicado por el INDEC arrojó una caída mensual desestacionalizada del 4,6% y un retroceso del 4,5% en la comparación interanual, ubicando al sector un 25% por debajo de los niveles de fines de 2023. La paralización deliberada de la obra pública a nivel nacional no solo cortó de raíz el empleo formal en la construcción, sino que generó un efecto dominó que ya golpea a los desarrollos privados: el 75% de las constructoras consultadas por el organismo proyecta un estancamiento en sus proyectos para los próximos meses. Con ventas de asfalto y despachos de cemento en franca retracción, la cadena de pagos del rubro exhibe tensiones críticas que multiplican el riesgo de nuevas cesantías y quiebras.
La contracción fabril no es una abstracción contable; se traduce de forma inmediata en pérdida de fuentes de trabajo. Proyecciones elaboradas por consultoras especializadas en el sector productivo calculan que el actual esquema macroeconómico podría derivar en el cierre de más de 3.300 empresas manufactureras y la destrucción de cerca de 100.000 puestos laborales directos e indirectos.
El cuadro expone con crudeza la fragmentación de la economía: la minería, los hidrocarburos y el agro operan a buen ritmo, pero representan apenas el 8% del empleo formal del país. En contraste, la industria manufacturera, el comercio minorista y la construcción —sectores que sostienen a casi la mitad de los trabajadores y definen el nivel de vida de la clase media argentina— atraviesan uno de los momentos más críticos de los últimos años.
Sin una corrección integral en la calibración de precios relativos (tarifas, tipo de cambio, tasas y, fundamentalmente, ingresos), el derrumbe del 5% en la industria no será un piso circunstancial, sino el síntoma temprano de una recesión estructural que amenaza con erosionar de manera irreversible el tejido social del país.